Column
コラム
習志野市の土地の相続税評価|路線価の推移と地域ごとの注意点を税理士が解説
2026/06/11
著者:税理士法人マインライフ 千葉事務所
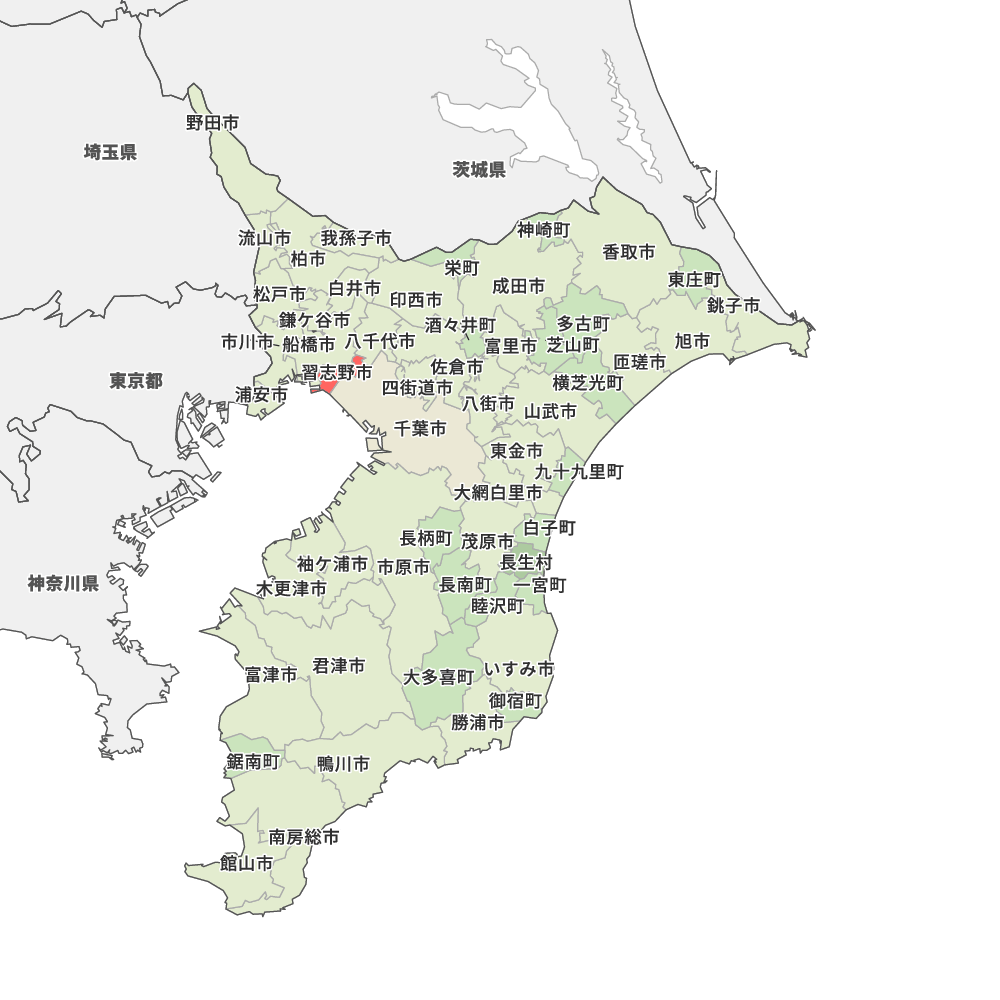
相続税の申告で大きな金額になりやすい財産の一つが「土地」です。
特に習志野市は、津田沼駅周辺の商業地、奏の杜などの住宅地、京成大久保・実籾周辺の住宅地、湾岸部の工業系地域など、地域によって土地の性質が大きく異なります。
そのため、同じ習志野市内の土地であっても、相続税評価額の計算方法や注意点は一律ではありません。この記事では、習志野市の土地を相続した方に向けて、相続税の土地評価の基本、路線価の推移、地域ごとの違い、税理士に依頼すべき理由を解説します。
1. 相続税の土地評価の基本知識
相続税の土地評価は、原則として「時価」そのものではなく、国税庁が定める財産評価基本通達に基づいて行います。
居住用地の評価方法には、大きく分けて次の2つがあります。
路線価方式
市街地にある居住用地では、一般的に「路線価方式」で評価します。
路線価とは、道路に面する標準的な居住用地1㎡あたりの価額を示したもので、国税庁の路線価図では千円単位で表示されています。路線価方式では、単純に「路線価×面積」で終わるわけではなく、土地の奥行、間口、形状、角地かどうか、道路との関係などに応じて補正を行います。
たとえば、同じ100㎡の土地でも、整形地と不整形地、広い道路に面する土地と細い道路に面する土地、角地と中間画地では評価額が変わります。
倍率方式
路線価が定められていない地域では、「倍率方式」で評価します。
倍率方式では、固定資産税評価額に、国税庁が定める一定の倍率を掛けて相続税評価額を計算します。
習志野市についても、国税庁の町丁名索引に掲載されていない町または大字については、路線価地域ではないため、評価倍率表を確認する必要があります。
2. 習志野市の路線価の10年間の推移
習志野市で最も路線価が高い地点は、近年、習志野市津田沼1丁目の「ぶらり東通り」です。
東京国税局が公表している各年の最高路線価を見ると、津田沼駅周辺の路線価はこの10年で大きく上昇しています。
年分/最高路線価地点/路線価/前年比
平成28年分:津田1丁目・ぶらり東通り:770千円/㎡:—
平成29年分:津田1丁目・ぶらり東通り:790千円/㎡:約+2.6%
平成30年分:津田1丁目・ぶらり東通り:820千円/㎡:+3.8%
令和元年分:津田1丁目・ぶらり東通り:880千円/㎡:+7.3%
令和2年分:津田1丁目・ぶらり東通り:1,040千円/㎡:+18.2%
令和3年分:津田1丁目・ぶらり東通り:1,060千円/㎡:+1.9%
令和4年分:津田1丁目・ぶらり東通り:1,100千円/㎡:+3.8%
令和5年分:津田1丁目・ぶらり東通り:1,230千円/㎡:+11.8%
令和6年分:津田1丁目・ぶらり東通り:1,420千円/㎡:+15.4%
令和7年分:津田1丁目・ぶらり東通り:1,680千円/㎡:+18.3%
平成28年分の770千円/㎡から令和7年分の1,680千円/㎡まで、約10年間で約2.18倍になっています。
このように、津田沼駅周辺の土地は、習志野市内でも特に相続税評価額が高くなりやすい地域といえます。
なお、相続税の土地評価では、相続開始日、つまり亡くなった日の属する年分の路線価を使用します。申告書を作成する年の路線価を使うわけではないため、過去の相続案件では年分の取り違えに注意が必要です。
3. 習志野市内でも地域によって評価の注意点は異なる
習志野市は市域が比較的コンパクトですが、地域ごとに土地の特徴が異なります。
そのため、土地評価では「習志野市だからこの評価方法」と一律に判断するのではなく、町名、地番、道路付け、用途地域、土地の形状などを個別に確認する必要があります。
津田沼駅周辺
津田沼1丁目、新津田沼駅周辺、JR津田沼駅周辺は、商業施設や駅前立地の影響もあり、習志野市内で特に路線価が高いエリアです。
前述のとおり、最高路線価地点である津田沼1丁目・ぶらり東通りは、令和7年分で1㎡あたり1,680千円となっています。
このような地域では、わずかな面積差や補正率の違いでも評価額に大きな差が出ます。店舗併用住宅、貸店舗、賃貸物件、共有地などの場合には、権利関係も含めた慎重な評価が必要です。
奏の杜・谷津周辺
奏の杜は、近年の住宅地としての人気が高いエリアです。令和7年分の国税庁の町丁名索引でも、奏の杜1丁目から3丁目が路線価地域として掲載されています。
新しい住宅地や再開発エリアでは、過去の住所表示、地番、町名の変遷を確認する必要があります。相続開始年が古い場合には、現在の町名だけで路線価図を探すと、正しい年分の資料にたどり着けないこともあります。
京成大久保・実籾・屋敷・東習志野周辺
京成大久保駅や実籾駅の周辺、また屋敷・東習志野方面は、住宅地が中心となる地域です。
駅前や幹線道路沿いでは路線価が高くなりやすい一方、少し奥に入った住宅地では評価水準が変わります。
この地域では、土地の形状、道路幅員、間口、奥行、私道負担、セットバックの有無などが重要です。特に相続した土地が古くからの住宅地にある場合、現地を確認しないと評価減の要素を見落とすことがあります。
茜浜・芝園・新習志野方面
湾岸部の茜浜、芝園、新習志野方面は、住宅地だけでなく、工業系・事業系の土地、公園・公共施設、物流関連施設なども見られる地域です。令和7年分の町丁名索引でも、茜浜2丁目・3丁目、芝園1丁目から3丁目などが掲載されています。
このような地域では、単純な住宅地評価とは異なり、地積が大きい土地、利用目的が特殊な土地、事業用地、貸地、駐車場、雑種地などの判定が問題になることがあります。
固定資産税の課税地目と、相続税評価上の地目が必ず一致するとは限らないため、利用状況に応じた判断が必要です。
倍率地域・路線価のない土地にも注意
習志野市は市街地が多いため、居住用地については路線価地域が中心です。
しかし、国税庁の町丁名索引に掲載されていない町・大字や、路線価図で路線価が付されていない土地については、倍率方式の確認が必要になります。
また、同じ町名の中でも、居住用地、農地、山林、雑種地など地目によって評価方法が異なることがあります。
「路線価図に載っている地域だから、すべて路線価方式でよい」とは限らない点に注意が必要です。
4. 習志野市の土地評価でよくある間違い
習志野市の土地評価では、次のような間違いが起こりやすいです。
まず、固定資産税評価額をそのまま相続税評価額として使ってしまうケースです。
倍率地域であれば固定資産税評価額を基にしますが、路線価地域では路線価方式で評価するのが原則です。
次に、路線価に面積を掛けただけで評価を終えてしまうケースです。
実際には、奥行価格補正、側方路線影響加算、二方路線影響加算、不整形地補正、間口狭小補正、奥行長大補正など、土地の状況に応じた補正を検討します。
また、私道、セットバック、貸家建付地、借地権、底地、駐車場、アパート敷地、小規模屋地等の特例などを見落とすと、相続税額に大きな影響が出ることがあります。
特に習志野市のように、駅前商業地、住宅地、湾岸部の事業用地が混在している地域では、土地ごとの個別事情を丁寧に確認することが重要です。
5. 習志野市の土地評価は税理士法人マインライフへご相談ください
相続税の土地評価は、単に路線価図を見て計算するだけではありません。
土地の形、道路との関係、利用状況、権利関係、地目、都市計画、過去の町名や地番、評価減の可能性などを総合的に判断する必要があります。
特に習志野市では、津田沼駅周辺のように路線価が大きく上昇している地域もあれば、住宅地、事業用地、湾岸部の土地など、評価上の注意点が異なる地域もあります。
評価を誤ると、相続税を払い過ぎてしまう可能性もあれば、逆に税務署から評価誤りを指摘される可能性もあります。
税理士法人マインライフでは、習志野市・千葉県内の相続税申告に対応し、土地の個別事情を辺てた相続税評価を行っています。
習志野市に土地をお持ちの方、相続した土地の評価額が適正か不安な方、相続税申告が必要かどうか分からない方は、ぜひ税理士法人マインライフにご相談ください。
まとめ
習志野市の土地評価では、津田沼駅周辺を中心に路線価が大きく上昇しており、相続税評価額も高くなりやすい傾向があります。
一方で、同じ市内でも地域によって土地の性質は異なり、路線価方式、倍率方式、補正計算、評価減の検討など、確認すべきポイントは多局にわたります。
相続税の土地評価は、税額に直結する重要な作業です。
習志野市の土地を相続した場合には、自己判断で申告するのではなく、相続税に詳しい税理士へ相談することをおすすめします。